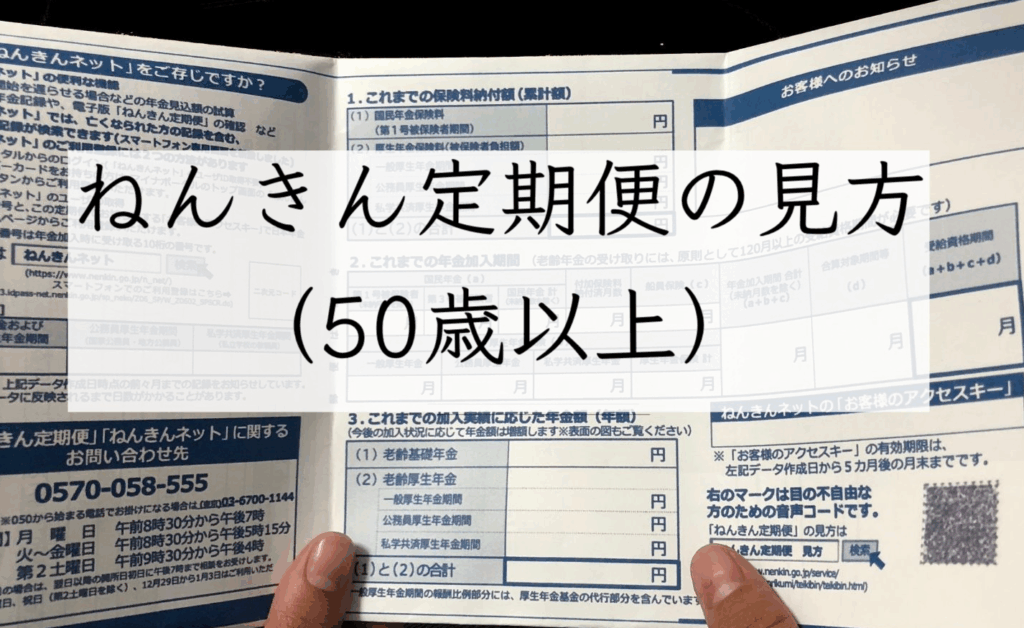
年金について考えるとき、特に50歳以上の私たちにとって、将来の生活設計が気になるものです。年金定期便の見方を知ることで、毎月いくらもらえるのかを把握することが可能です。 これにより、老後の資金計画がより具体的になります。
年金 定期便の概要
年金定期便は、私たちが将来受け取る年金額を確認する重要なツールです。この定期便には、年金の加入状況や将来の年金受給見込みが詳しく記載されています。特に、50歳以上の人々にとっては、老後の資金計画を立てるために欠かせません。
年金定期便に記載されている情報には、以下の内容が含まれます。
年金 定期便の重要性
年金定期便は、私たちの老後資金計画にとって極めて重要なツールです。将来受け取る年金額を把握することで、老後の生活設計を具体化できます。
定期便の受け取り方法
年金定期便は、通常毎年1回、郵送されます。65歳未満の場合、加入者登録情報に基づいて自動的に送付されます。もし年金定期便が届かない場合、私たちは年金相談センターに連絡することができます。また、オンラインサービスを利用すれば、電子版の年金定期便を確認することができ、いつでも必要な情報にアクセス可能です。
定期便が提供する情報
年金定期便から得られる情報は非常に有益です。以下に主な内容を挙げます。
- 加入期間の確認: 年金保険料を支払った期間がわかります。
- 予想受給額: 将来受け取る年金の額を推測できます。
- 支給開始時期: 年金がいつから支給されるかの予定が示されます。
50歳以上の方の年金計算
年金計算は、50歳以上の人々にとって非常に重要です。この年齢層では、老後の資金設計をしっかりと行いたいと考える必要があります。
毎月いくらもらえるのか
年金定期便に記載されている情報から、毎月の年金受給額を把握できます。自身の加入歴や支給開始年齢に基づいて、以下の要素を考慮します。
- 加入期間:加入年数が長いほど、受給額は増えます。
- 平均標準報酬:給与の平均が高いほど、年金も多くなります。
- 受給開始年齢:早期に受け取ると額面が減少することがあります。
支給額の具体例として、加入期間が30年で平均標準報酬が25万円の場合、毎月約12万円の年金を受け取る可能性があります。
計算に必要な情報
年金受給額を計算するには、次の情報が必要です。
- 加入期間:国民年金・厚生年金の加入年数。
- 報酬比例年金額:過去の年収や標準報酬月額。
- 支給開始年齢:65歳から受給開始、早期開始の選択肢も考慮。
- 生年月日:正確な支給開始時期を知るための基準。
年金の種類とその違い
年金には主に二つの種類がある。第一に、公的年金がある。この年金は、国が運営しており、すべての国民が加入することが求められる。具体的には、基礎年金と厚生年金に分かれる。基礎年金は、全員に支給される最低限の金額を保証し、厚生年金は給与によって受け取る額が異なる。
次に、私的年金が存在する。私的年金は、個人や企業が自主的に加入するもので、将来のための資金を積み立てる役割がある。確定拠出年金や個人年金保険がこれに該当する。個人年金保険は、保険会社が提供する年金で、加入者の年齢や健康状態に応じて保険料が変わる。
公的年金と私的年金には、いくつかの違いがある。以下のような点がその代表的な特徴だ。
- 公的年金は、自動的に加入する必要がある。
- 私的年金は、自主的に選択して加入することができる。
- 公的年金の支給額は法定で定められ、収入に基づく。
- 私的年金は、投資の状況やプランにより受給額が変動する。
まとめ
年金定期便を活用することで私たちは将来の年金受給額をより明確に把握できるようになります。特に50歳以上の方々にとってこれは重要なステップです。加入期間や支給開始時期を確認しながら、老後の資金計画を具体的に立てることが可能です。
公的年金と私的年金の違いを理解することで、私たちはより良い選択をすることができます。年金定期便を定期的に確認し、必要な情報を基に計画を見直すことが、安心した老後を迎えるための鍵となります。